

Dezenflasyon Süreci İvme Kaybına Rağmen Devam Ediyor
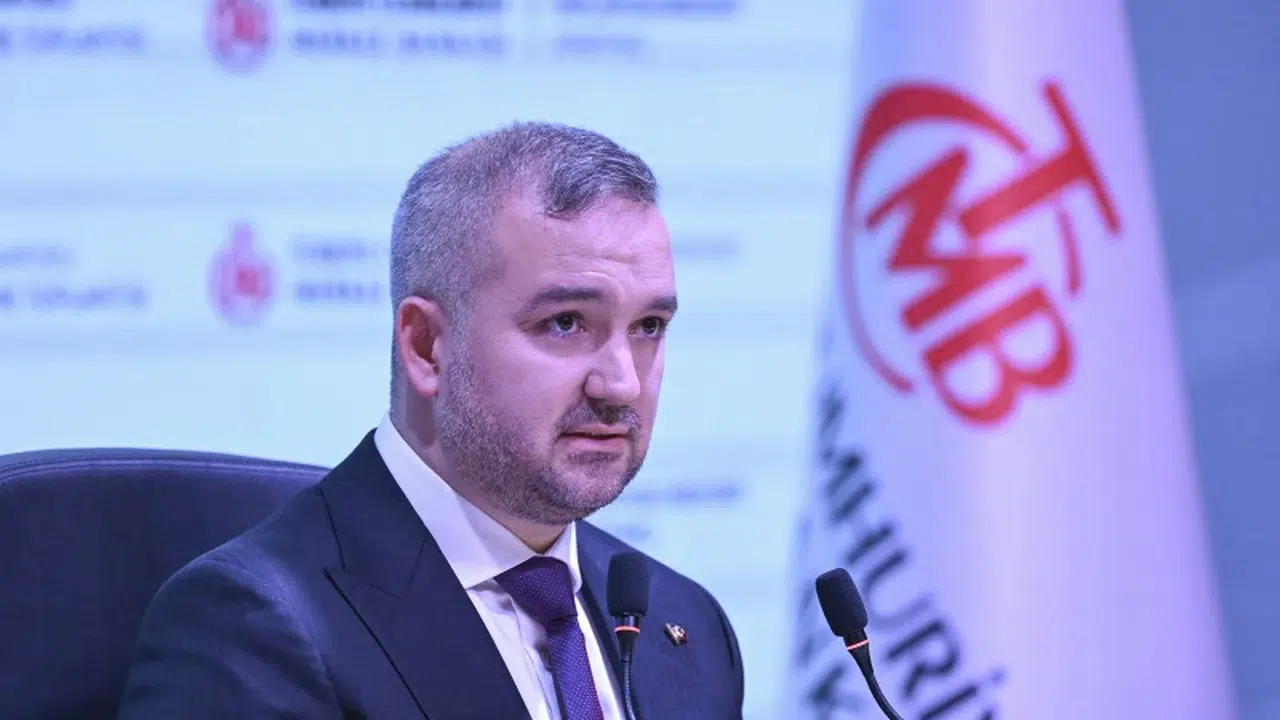
1211 sayılı Türkiye Cumhuriyet Merkez Bankası Kanunu gereği uygulanan politikalar ve banka faaliyetleri hakkında açıklamalarda bulunan Merkez Bankası yönetimi, enflasyon görünümüne ilişkin kapsamlı bir değerlendirme paylaştı. Yıl içinde öne çıkan jeopolitik gelişmelere bağlı belirsizliklerin dezenflasyon sürecini etkilediği vurgulanırken, bu durumun arz yönlü etkilerine rağmen dezenflasyon sürecinin ivme kaybetmekle birlikte devam ettiği belirtildi. Sıkı para politikasına bağlı olarak tüketim talebindeki yavaşlama ve Türk lirasındaki ılımlı seyir, arz yönlü baskılara rağmen temel mal enflasyonundaki artışı sınırladı.
Küresel Tedarik Zincirleri ve Navlun Maliyetlerinde Riskler Artıyor
Küresel arz zincirindeki aksamalar ve navlun maliyetlerindeki artışlar gündemdeki yerini koruyor. Özellikle küresel enerji arzı açısından kritik öneme sahip Hürmüz Boğazı'na alternatif ticaret yollarındaki risklerin artması dikkat çekiyor. Bu durum, ticaret rotalarının uzaması ve sigorta maliyetlerindeki artışlara bağlı olarak navlun maliyetlerinin keskin bir şekilde yükselmesine neden oldu. Bu çerçevede, enerji fiyatları üzerindeki yukarı yönlü risklerin sürdüğü değerlendiriliyor. İthalat fiyatları emtia kaynaklı artış gösterirken, enerji ve enerji dışı emtia fiyatları savaş öncesine kıyasla yüksek düzeylerini koruyor.
Küresel Finansal Piyasalar İçin Uyarılar
Manşet enflasyonun küresel ölçekte artış gösterdiği ve yüksek seyreden enerji fiyatlarının küresel enflasyon beklentileri üzerinde etkili olduğu ifade edildi. ABD ve Avrupa merkez bankalarına dair politika faizi beklentilerinin yukarı kayması, küresel çapta daha sıkı para politikası beklentilerini güçlendirdi. Gelişmiş ülkelerin uzun vadeli tahvil faizlerindeki yükseliş eğilimi devam ediyor; kamu borç stoklarındaki artış, küresel belirsizlik ve enflasyon beklentilerindeki bozulma bu yükselişin temel sebepleri olarak öne çıkıyor. Jeopolitik belirsizlik nedeniyle gelişmekte olan ülkelere yönelik portföy hareketlerinin dalgalı bir seyir izlediği kaydedildi.
İç Talepteki Yavaşlama ve İktisadi Faaliyetler
2026 yılının ikinci çeyreğinde büyüme iç talep öncülüğünde yüzde 2,3 oranında gerçekleşerek yavaşladı. Sıkı para politikasının hedeflenen bir sonucu olarak talep kompozisyonu dengeli bir görünüm sundu. Nihai yurt içi talep belirgin şekilde ivme kaybederken net ihracat yıllık büyümeye pozitif katkı sağladı. Temmuz ayı itibarıyla sanayi üretimi gerilerken, hizmet üretiminde artış gözlendi. Kapasite kullanım oranı tarihsel ortalamaların altında seyrederken, işgücü piyasasında geniş tanımlı göstergeler yüksek seviyesini korumaya devam ediyor.
Dış Ticaret ve Cari İşlemler Dengesi
Küresel ticaret koşullarındaki zorluklara rağmen ihracat ikinci çeyrekte artış gösterdi. Altın ve enerji hariç ithalatta düşüş kaydedilirken, dış ticaret açığındaki gerileme üçüncü çeyrekte de devam etti. Turizm gelirlerinin seyahat kaleminde savaşın olumsuz etkilerinin beklenenden az olduğu ve Temmuz ayında başlayan toparlanmanın güçlendiği görüldü. Bu doğrultusunda, 2026 yılında cari açığın millî gelire oranının uzun dönem ortalamasının altında gerçekleşeceği öngörülüyor.
Enflasyon Eğilimlerinde Son Durum
Eylül ayı itibarıyla yıllık tüketici enflasyonu yüzde 29,7 seviyesinde gerçekleşti. Savaşın etkilerinin belirginleştiği mart-haziran döneminden sonra Temmuz ayından itibaren ana eğilimde yeniden gerileme başladı. Yıllıklandırılmış ana eğilimin Eylül itibarıyla yüzde 23,7 seviyesine gerilediği, bu rakamın mevcut yıllık enflasyonun yaklaşık 6 puan altında olduğu vurgulandı. Enerji grubu dışındaki tüm alt gruplarda yıllık enflasyon geçen yıla göre gerileme kaydetti. Hizmet ve gıda gruplarındaki düşüşler dezenflasyon sürecine destek verirken, enerji fiyatlarındaki artış jeopolitik gelişmelerin temel sonucu olarak izlenmeye devam ediyor.
(Kaynak: Yeni Şafak)