

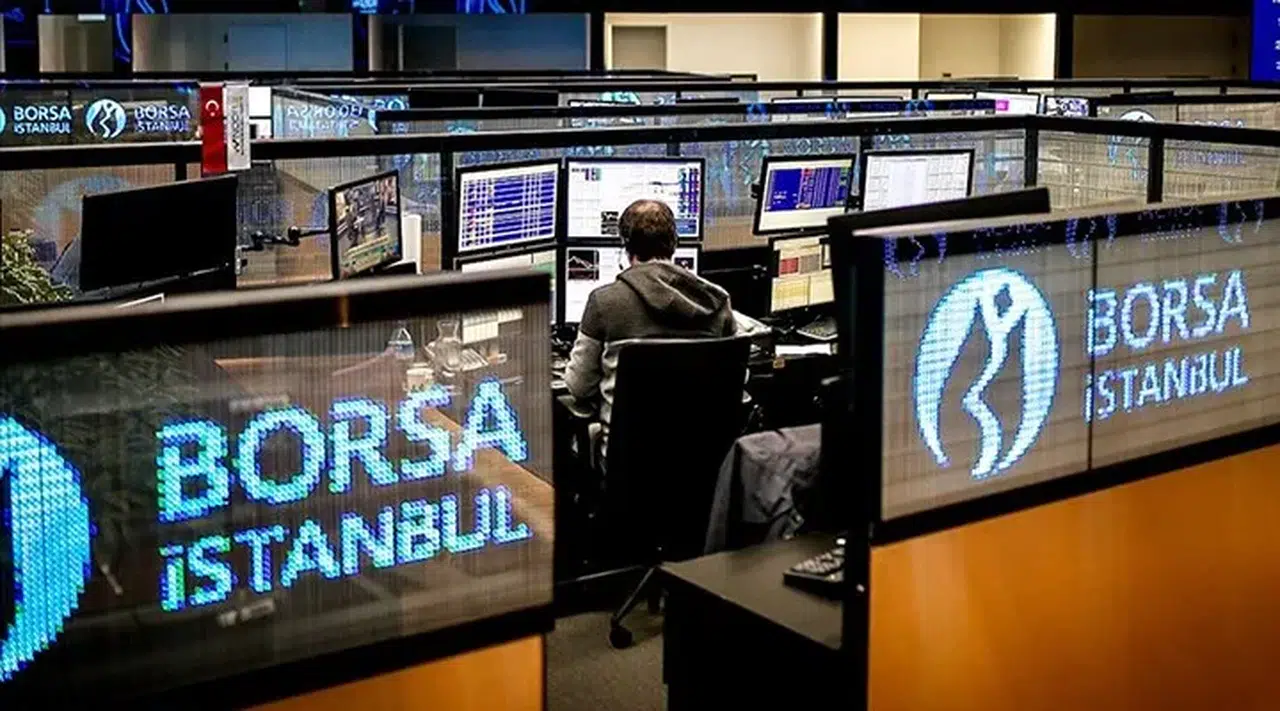
Türkiye'de 455 binden fazla yatırımcıyı etkileyen fon krizi, bazı fonların düşük dolaşımlı hisselerde yoğunlaşmasını gündeme getirdi. Bu durum, yatırımcıların paralarını geri alıp alamayacakları konusunda belirsizlik yarattı. Krizin arkasındaki mekanizma ve nedenleri incelenirken, yatırımcıların hakları ve fonların tasfiye süreci üzerinde duruluyor.
Fon Krizinin Nedenleri Neler?
Sermaye Piyasası Kurulu (SPK), bazı fonların fiili dolaşımı düşük hisselerde "ekonomik gerçeklik ve şirket büyüklükleri ile açıklanamayacak" fiyat hareketlerine neden olduğunu 2025'in son çeyreğinde gözlemlediğini bildirdi. 28 Ağustos'ta devreye alınan düzenlemelerin amaçlarından birinin de "fonlar üzerinden manipülasyon imkanının sınırlandırılması" olduğu belirtildi. Bu düzenlemelerin ardından bazı fonlarda likidite sorunları ortaya çıktı ve yatırımcıların para çekme talepleri zamanında karşılanamadı.
SPK'nın Müdahale Süreci
SPK, 17 Eylül'de yedi portföy yönetim şirketine ait 131 fonun tasfiye edilmesine karar verdi. Aynı dönemde bazı hisse işlemleri nedeniyle 38 kişi hakkında piyasa dolandırıcılığı kapsamında suç duyurusunda bulunuldu. Fonların tasfiyesi, tüm fonlarda manipülasyon yapıldığı anlamına gelmiyor ancak bu durum, yatırımcıların haklarının korunması açısından önemli bir adım olarak değerlendiriliyor.
Borsa Manipülasyonu Nasıl Gerçekleşiyor?
Peki, fonlar üzerinden borsada manipülasyon nasıl yapılabiliyor? Düşük dolaşımlı hisselerdeki alımlar, fon getirilerini nasıl yükseltiyor? Yeni yatırımcıların parası bu döngüyü nasıl besliyor ve para çıkışı başladığında mekanizma neden tersine dönüyor? Bir şirketin bütün hisseleri borsada alınıp satılmıyor; hisselerin önemli bölümü hakim ortakların veya büyük hissedarların elinde bulunabiliyor. Piyasada gerçekten alınıp satılabilen bölüm fiili dolaşımdaki hisseleri oluşturuyor. Fiili dolaşım düşük olduğunda, piyasadaki hisse miktarı sınırlı olduğu için büyük alımlar fiyat üzerinde daha fazla etki yaratabiliyor.
Yatırımcıların Rolü ve Para Girişi
DW Türkçe’ye konuşan Kadir Has Üniversitesi’nden Prof. Dr. Özgür Orhangazi, bazı yatırım fonlarının yatırımcılardan topladıkları parayla düşük hacimli ve fazla işlem görmeyen hisselerde büyük pozisyonlar oluşturduğunu anlatıyor. Fonların alımları fiyatı yükselttiğinde, portföyde bulunan aynı hisselerin piyasa değeri ve dolayısıyla fonun kağıt üzerindeki getirisi de artıyor. Yüksek getiriyi gören yeni yatırımcıların fona yönelmesiyle döngünün devam ettiğini belirtiyor. Ancak yeni yatırımcıların getirdiği para, fonun yeni hisse alımları yapmasına imkan veriyor.
Kağıt Üzerindeki Değer ve Gerçeklik Arasındaki Fark
Mekanizmanın kırılganlığı, fonun elindeki hisselerin kağıt üzerindeki değeri ile bu hisseler satıldığında elde edilebilecek para arasındaki farkta ortaya çıkıyor. Örneğin, bir fonun elinde 10 milyon hisse bulunuyor ve hissenin borsadaki son fiyatı 100 lira ise bu pozisyon kağıt üzerinde 1 milyar lira değerinde görünüyor. Ancak düşük likiditeli bir hissede 10 milyon hissenin tamamını 100 liradan alacak yeterli sayıda alıcı bulunmayabiliyor. Fon satış yaptıkça fiyat düşebiliyor ve kağıt üzerinde görünen 1 milyar liralık değer nakde çevrildiğinde daha düşük bir tutara gerileyebiliyor.
Yatırımcıların Para Çekme Talepleri
SPK 28 Ağustos'ta, serbest fonların bir şirketin fiili dolaşımdaki paylarında alabileceği pozisyonlara, şirketin fiili dolaşım oranına göre yüzde 2 ile yüzde 8 arasında değişen sınırlar getirdi. Ardından bazı fonlarda yatırımcı çıkışları ve likidite baskısı arttı. Fonun yatırımcıya ödeme yapabilmek için yeterli nakdi yoksa portföyündeki varlıkları satması gerekiyor. Yeni para girişleri durduğunda ve yatırımcılar çıkmaya başladığında yükselişi besleyen döngünün tersine işlediği belirtiliyor. Bu durumda, fondan para çıkışı olduğunda, o parayı ödeyebilmek için hisse senetlerini satmak zorunda kalıyorlar.
SPK'nın Müdahale Zamanlaması ve Krizin Yayılma Riski
SPK'nın açıklamasına göre sorun 2025'in son çeyreğinde gözlemlendi. Ancak Orhangazi, müdahalenin zamanlamasının sorgulanması gerektiğini belirtiyor. SPK, başlangıçta üç ay olarak belirlenen tasfiye süresini altı aya çıkardı. Bu durum, fon varlıklarının piyasa koşulları dikkate alınarak mümkün olduğunca uygun koşullarda satılabilmesi amacıyla yapıldığı açıklandı. Ancak Orhangazi, panik satışlarının diğer piyasalara yayılmasını engellemek için bu tür bir yaklaşımın gerekli olduğunu vurguluyor.
Hazine ve Maliye Bakanı Mehmet Şimşek, sorunların sınırlı sayıda fonla ilgili olduğunu ve sistemik risk görmediklerini açıkladı. Ancak Orhangazi, yayılma riskinin fonların diğer fonlar, finansal sistem ve ödeme zincirleriyle ilişkisi bilinmeden dışarıdan kesin biçimde değerlendirilemeyeceğini belirtiyor. Fon krizinin bundan sonraki aşamasında temel soru ise şu: Kağıt üzerinde yüksek değere sahip görünen fonların varlıkları tasfiye edilirken gerçekte hangi fiyattan satılabilecek ve yatırımcılara ne kadar ödeme yapılabilecek?